FCS defende ampliação e discute pendências da Reforma Tributária
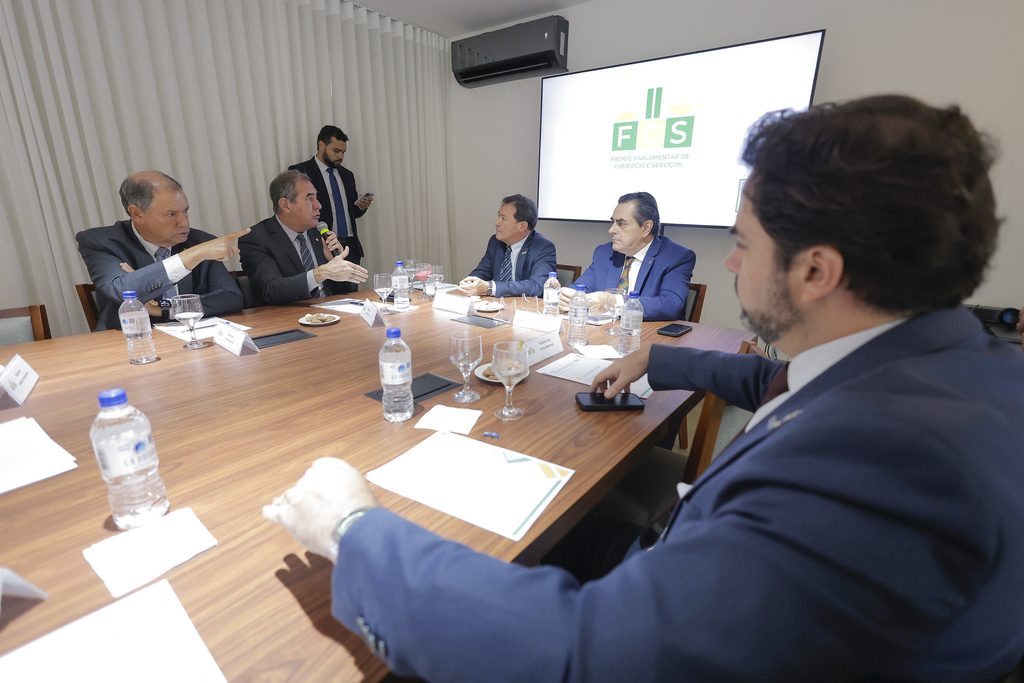
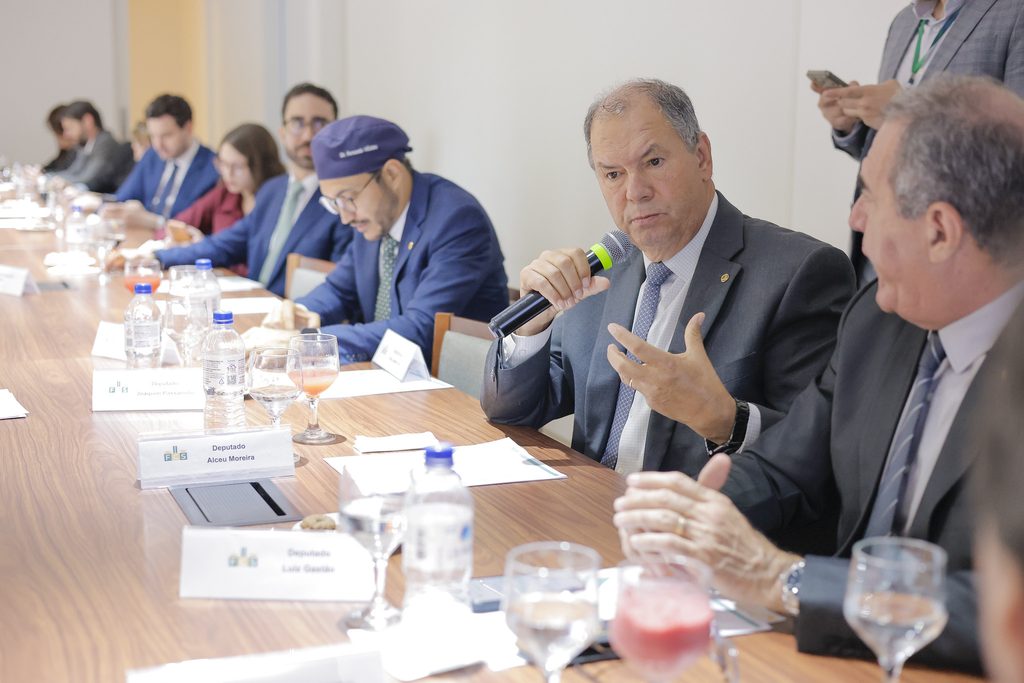
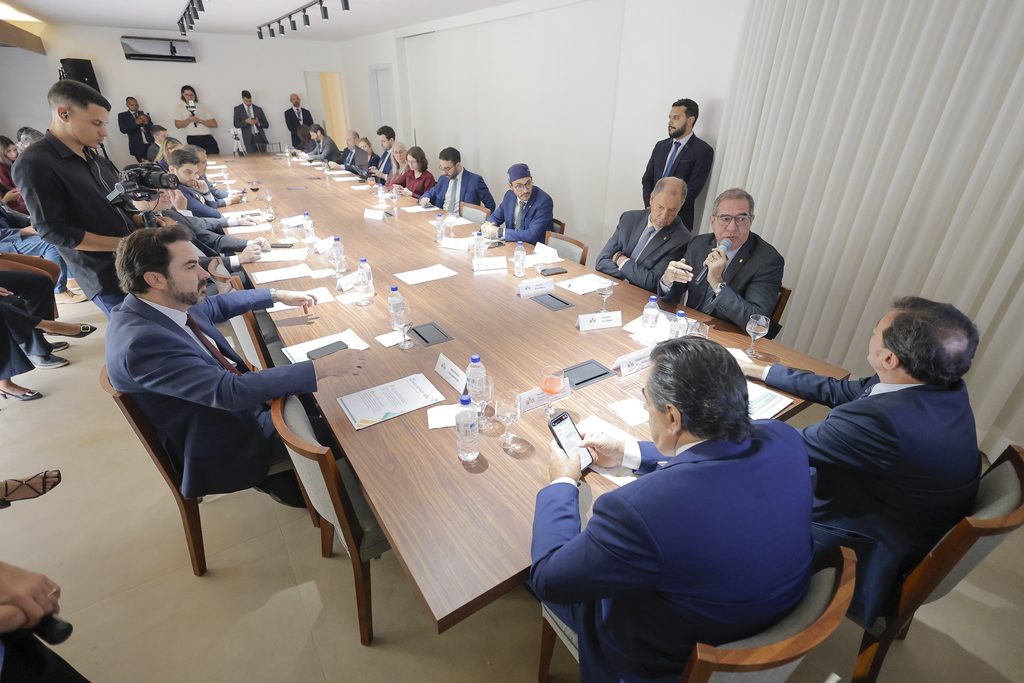
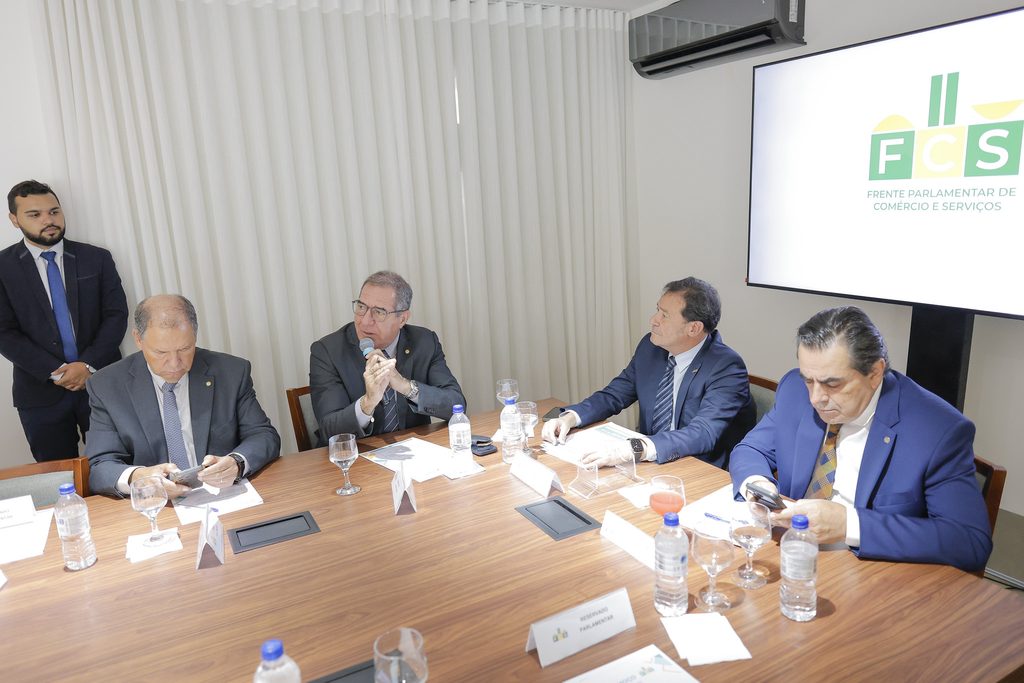
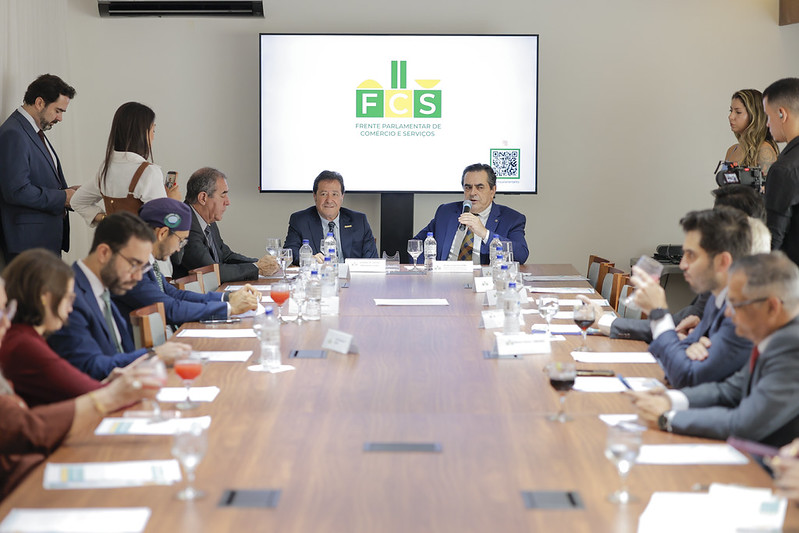
A Frente Parlamentar do Comércio e Serviços (FCS) defendeu, nesta quarta-feira (18), a ampliação do período de testes da Reforma Tributária, com o objetivo de garantir condições adequadas para que empresas e sistemas estejam preparados para a implementação do novo modelo. O tema foi debatido em reunião-almoço e reuniu parlamentares e representantes de entidades do setor produtivo.
O deputado Domingos Sávio (PL-MG), presidente da FCS, reafirmou o apoio da Frente à reforma, mas destacou que a transição exige maior previsibilidade, esclarecimento das regras e preparação dos contribuintes. Segundo ele, a defesa de um prazo adicional não busca inviabilizar a mudança, mas assegurar condições para que o novo sistema funcione adequadamente.
“Insistimos em discutir a possibilidade de adiamento porque queremos que a reforma dê certo. Existem muitas dúvidas, a começar pelas alíquotas. Você tem hoje um posicionamento do Tribunal de Contas, que definiu a alíquota em 11,3% Esse valor representa um aumento da carga tributária e coloca em questionamento o princípio constitucional da neutralidade”, afirmou.
O parlamentar também alertou para a falta de informações necessárias à adaptação dos sistemas empresariais e ao cumprimento das novas obrigações, especialmente na formação dos preços. Na avaliação dele, a ausência de orientações claras pode gerar custos não previstos e prejuízos ao setor produtivo, mesmo diante do compromisso do governo de não aplicar multas e sanções administrativas durante o período inicial de adaptação.
“O governo pode deixar de aplicar multas, mas não pode dispensar o cumprimento da lei. Se um empresário não tiver informações suficientes para calcular corretamente seus preços e, depois de realizar uma venda, descobrir que tem um imposto ou uma obrigação adicional a cumprir, terá de arcar com um custo que não estava previsto em sua planilha. Isso representa um risco concreto de prejuízo para as empresas”, alertou.
Setor de tecnologia aponta pendências operacionais
O presidente da Associação Brasileira de Tecnologia para o Comércio e Serviços (AFRAC), Edgar de Castro, destacou que a implementação da reforma depende da preparação dos sistemas utilizados pelas empresas para a emissão de documentos fiscais e a apuração dos tributos. Segundo ele, ainda existem pendências que comprometem a realização de testes completos, desde a emissão das notas fiscais até a apuração dos impostos e a apropriação dos créditos tributários.
“É nos nossos sistemas que a reforma acontece na prática. Algumas notas fiscais já permitem o registro do IBS e da CBS, mas nem todas estão prontas. Além disso, não basta uma empresa ter seu sistema adequado se os fornecedores que integram sua cadeia ainda não estiverem preparados, porque isso pode comprometer o aproveitamento dos créditos tributários. Precisamos testar todo o ciclo, desde a emissão da nota fiscal até a apuração dos impostos e a conferência dos créditos”, explicou.
O dirigente também apontou dificuldades de acesso aos sistemas de apuração do Fisco e regras operacionais que ainda estão em construção. Para ele, o prazo até o início da cobrança é insuficiente diante das adaptações técnicas necessárias e das sucessivas atualizações que precisam ser implementadas pelas empresas.
Edgar defendeu que 2027 seja efetivamente destinado à realização de testes, com início da cobrança em 2028. A proposta permitiria que as empresas avançassem na adaptação ao novo modelo, enquanto o Fisco receberia as informações necessárias para avaliar o funcionamento dos sistemas.
“A diferença é que esse período serviria para testar e corrigir os problemas, e não para cobrar e punir. Corrigir agora é mais barato para o governo e para as empresas do que enfrentar posteriormente problemas na apropriação de créditos, no fluxo de caixa e em autuações contra quem tentou cumprir as regras”, concluiu.
Parlamentares discutem cronograma
O deputado Luiz Gastão (PSD-CE) apresentou uma avaliação diferente sobre a possibilidade de adiamento e defendeu a manutenção do cronograma de implementação. Para ele, uma nova postergação pode ser mais prejudicial às empresas do que a continuidade da transição, uma vez que 2026 já funciona como período de testes, com o registro de informações sobre os novos tributos nas notas fiscais, sem recolhimento.
“Precisamos entender que o novo modelo muda completamente a lógica de funcionamento do sistema tributário. A alíquota de 11,3% da CBS, por exemplo, não pode ser comparada diretamente com a tributação atual, porque hoje os impostos são calculados por dentro, enquanto o novo sistema adota a cobrança por fora. Além disso, o modelo prevê o aproveitamento mais amplo dos créditos tributários, inclusive sobre investimentos e aquisição de equipamentos. Por isso, acredito que adiar a implementação pode ser mais prejudicial às empresas do que ao próprio governo”, afirmou.
Gastão também informou que o governo deverá publicar uma regulamentação para garantir que 2027 seja um período de orientação e adaptação, sem aplicação de multas ou sanções às empresas que estiverem buscando cumprir as novas regras. Segundo ele, a fiscalização deverá priorizar a orientação e permitir a correção espontânea de eventuais inconsistências.
O deputado Alceu Moreira também defendeu a manutenção do início da implementação em 1º de janeiro, sem uma prorrogação geral do cronograma. Embora tenha reconhecido a existência de lacunas técnicas e operacionais, o parlamentar avaliou que eventuais dificuldades devem ser tratadas de forma específica, com prazos de adequação definidos conforme a necessidade de cada situação.
Para Moreira, embora 2026 tenha sido estabelecido como período de testes, nem todas as condições necessárias para essa etapa foram disponibilizadas. O deputado defende, portanto, que as pendências sejam identificadas e solucionadas sem comprometer o início da transição.
“Não tenho resistência a um período de aperfeiçoamento, mas é preciso definir o que precisa ser corrigido e qual o prazo necessário para cada situação. Não podemos estabelecer um prazo genérico para todos os problemas. Se uma resolução for publicada no fim de novembro e determinada adequação não puder ser concluída em um mês, é possível estabelecer um prazo específico para isso. O aperfeiçoamento precisa ocorrer no tempo necessário, mas sem medidas protelatórias”, afirmou.
Na avaliação do parlamentar, a manutenção do cronograma deve ser acompanhada de condições para que as empresas realizem as adaptações necessárias, com orientação e possibilidade de correção de inconsistências. Ele também ressaltou a importância de o setor produtivo se preparar operacionalmente para o novo modelo, considerando os custos de atualização dos sistemas e processos internos.
A FCS seguirá acompanhando a implementação da Reforma Tributária e promovendo o diálogo entre o Congresso Nacional, o governo e as entidades representativas do setor produtivo. A Frente reforça seu compromisso com o aperfeiçoamento do novo sistema tributário, com a segurança jurídica e com a construção de condições adequadas para a transição, de modo a garantir previsibilidade aos contribuintes e contribuir para o desenvolvimento do comércio e dos serviços no país.